
Un informe privado con base en datos de la central de deudores del Banco Central muestra que el fenómeno está relacionado de forma directa con la recesión nacional.

Un informe realizado por la consultora Econviews remarca que la mitad de las casi seis millones de personas que enfrentan problemas para mantener al día el pago de sus deudas no son clientes nuevos que se sumaron al sistema durante la expansión crediticia que se produjo entre mediados de 2024 y mediados de 2025.
La mitad ya tenía crédito y estaba al día con sus pagos hace dos años, según los datos oficiales recolectados en la base estadística del Centro de Deudores del Banco Central (Bcra) para la elaboración del informe privado.
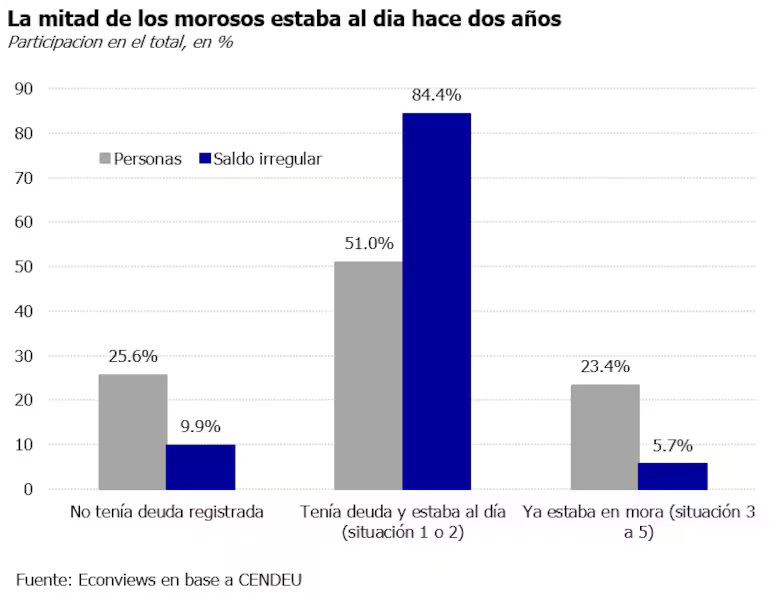
El grupo analizado concentra el 84,4% del saldo irregular, mientras que el otro 25,6%, que antes no tenía deuda, aporta apenas el 9,9% de dicho saldo. Es decir, “el problema no fue de nuevos deudores, sino qué le pasó al que ya tenía crédito“, analizan desde la consultora privada.
Además, señalan que, en los meses previos a dejar de pagar sus préstamos, el moroso promedio “aumentó su deuda, sumó acreedores y pidió más plata al sector no bancario” para tratar de sostener su nivel de vida. Eso los lleva a sostener que el deterioro “no fue repentino, sino que se venía acumulando”.
El informe también sostiene que el principal problema fue que, en medio de salarios que se mantuvieron atrasados y con la pérdida de empleos formales también golpeando, lo que se redujo fue la capacidad de pago de la gente.
“El ingreso disponible, lo que queda después de los gastos fijos, cayó más de 20% desde 2023 y la carga financiera de las familias subió de 9,1% a 24,1% de la masa salarial“, apuntan. Eso provocó que la mora del crédito bancario pasara de menos del 2% a casi el 8% en dos años, mientras que la del crédito no bancario llegó a superar el 30%.


